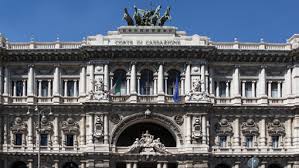
 La clausola contrattuale di scelta del foro prevale sui fori speciali fissati dalla Convenzione di Lugano del 30 ottobre 2007 sulla competenza giurisdizionale, il riconoscimento e l’esecuzione delle decisioni in materia civile e commerciale se non è applicabile la disciplina sui consumatori. Lo ha stabilito la Corte di Cassazione, sezioni unite civili, con ordinanza n. 27527 depositata il 21 ottobre 2026 (27527). A impugnare la pronuncia della Corte di appello di Firenze con la quale era stato dichiarato il difetto di giurisdizione del giudice italiano sono stati alcuni cittadini italiani i quali avevano chiesto l’accertamento della responsabilità di una banca svizzera e della sua sede italiana per alcune operazioni finanziarie che avevano portato a perdite del proprio patrimonio. Al centro della questione arrivata in Cassazione il rapporto tra l’articolo 6, par. 1 (litisconsorzio) e l’articolo 17 (proroga di competenza) della Convenzione di Lugano con riguardo all’applicazione della clausola di proroga della giurisdizione nel caso di pluralità di convenuti. In questa situazione, ad avviso dei ricorrenti, sarebbe possibile citare in giudizio tutti i convenuti dinanzi al giudice del territorio in cui è situato uno di essi e, quindi, in questo caso, tenendo conto del coinvolgimento della sede italiana della banca svizzera, il giudice italiano. La Cassazione ha invece escluso la giurisdizione italiano a vantaggio di quella svizzera indicata nella clausola sulla competenza inclusa nella sottoscrizione dei mandati alla banca elvetica in cui era indicato che ogni rapporto giuridico del cliente con la banca era soggetto al diritto svizzero e che il foro giudiziario era Lugano. La Cassazione riconosce che “la clausola di proroga della giurisdizione configura un foro esclusivo che sicuramente non prevale laddove operi il foro consumistico”, ma esclude che una simile situazione potesse operare nella situazione al centro dell’azione giurisdizionale perché i contratti di conto corrente e le procure connesse erano state sottoscritte in Svizzera e in Italia “non era stata svolta alcuna attività significativamente rilevante” tanto più che la banca svizzera non aveva esercitato o diretto la propria attività verso il domicilio del consumatore (in Italia). Nel caso in esame, il contratto era stato concluso in Svizzera e i ricorrenti si erano recati volontariamente nel Paese elvetico. Era del tutto assente una campagna pubblicitaria in Italia e anche per il rilascio delle procure per l’amministrazione delle somme e degli strumenti mobiliari i ricorrenti erano andati in Svizzera. Così, anche sulla base della giurisprudenza della Corte di giustizia dell’Unione europea, la Cassazione ha escluso l’applicabilità della disciplina riguardante i consumatori e ha dichiarato operativa la clausola di proroga.
Notizie e commenti sul diritto internazionale e dell'Unione Europea
Aggiungi un commento